
Close Look: Was hat die Anleihemärkte aufgeschreckt?
Was ist geschehen?
US-Staatsanleihen sorgten jüngst für Schlagzeilen, nachdem die Rendite zehnjähriger Anleihen bei fallenden Kursen auf über 5 % gestiegen war. Anleihekurse und Anleiherenditen entwickeln sich gegenläufig. Zum Vergleich: Zu Jahresbeginn lag die Rendite bei 4,19 %. Dieser starke Renditeanstieg war zudem nicht auf die USA beschränkt. Auch an den wichtigsten Märkten für Staatsanleihen in Europa und Japan sind die Renditen seit Jahresbeginn deutlich gestiegen.
Warum gerade jetzt?
Betrachten wir zunächst das Gesamtbild. Geopolitische Spannungen, etwa der Krieg im Nahen Osten, haben die globalen Rohstoffmärkte durch Belastungen der Lieferketten unter Druck gesetzt. So ist der Rohölpreis in diesem Jahr deutlich gestiegen, wie die nachstehende Grafik zeigt. Dies übt allgemein Aufwärtsdruck auf die Preise aus und lässt die Inflationserwartungen steigen.
Preis für Rohöl der Sorte Brent, Rendite zehnjähriger US-Staatsanleihen und Rendite zehnjähriger deutscher Bundesanleihen - seit Jahresbeginn 2026
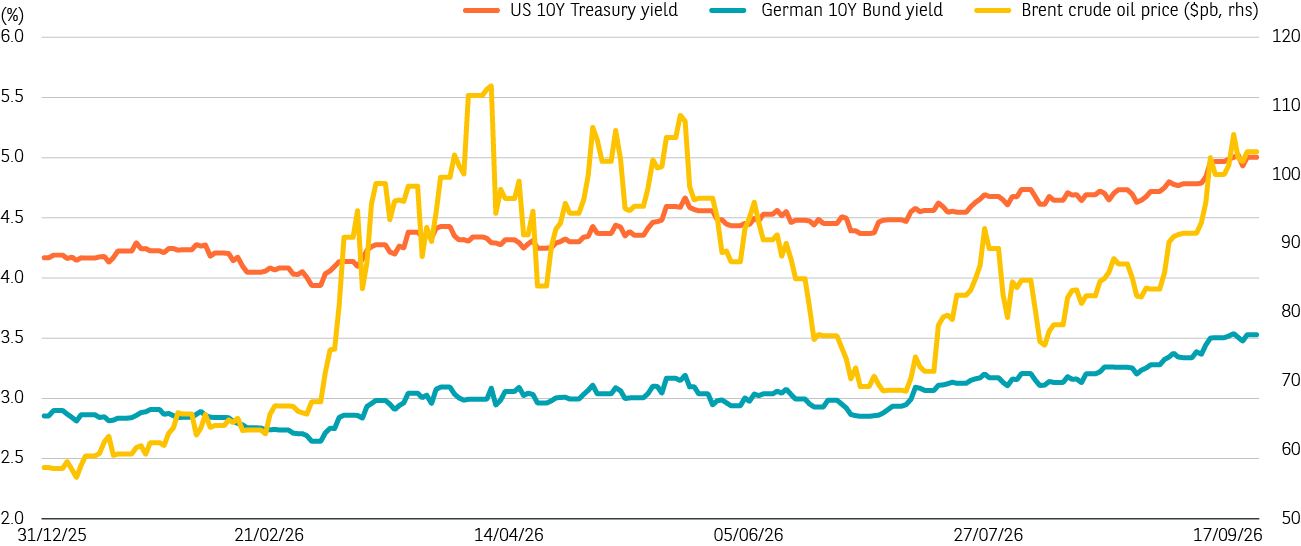
Quelle: Bloomberg, BNP Paribas Asset Management. Daten vom 1. Januar 2026 bis zum 18. September 2026. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Erträge.
Maßnahmen der Zentralbanken
Steigende Inflationserwartungen erfordern in der Regel eine Reaktion der Zentralbanken, die üblicherweise in einer Anhebung der Leitzinsen besteht. Im vergangenen Monat haben mehrere große Zentralbanken ihre Zinsen angehoben, darunter die US-Notenbank Federal Reserve (Fed), die Europäische Zentralbank und die Bank of Japan. Darüber hinaus schlug die Fed bei ihrer jüngsten Ausschusssitzung einen ausgesprochen restriktiven Ton an; viele Fed-Gouverneure sprachen sich für weitere Zinserhöhungen in den kommenden Monaten aus. Infolgedessen haben die Märkte für US-Staatsanleihen ihre ursprüngliche Erwartung, dass es in diesem Jahr keine Zinserhöhungen geben werde, schrittweise revidiert. Entsprechend sind die Anleiherenditen leicht gestiegen.
Rasant wachsende Staatsschulden
Staatsanleihen wie US-Treasuries und deutsche Bundesanleihen werden von Regierungen ausgegeben, um ihre regulären Haushaltsausgaben zu finanzieren. Außergewöhnliche Ereignisse wie die Covid-19-Pandemie können zeitweise deutlich höhere Staatsausgaben erforderlich machen. Ein weiteres Beispiel ist die Initiative Deutschlands, als Reaktion auf die geringere Unterstützung der NATO durch die USA die Verteidigungsausgaben zu erhöhen. Das US-Finanzministerium gab kürzlich bekannt, dass die Gesamtverschuldung mit 40 Billionen US-Dollar einen beispiellosen Stand erreicht habe. Infolgedessen verlangen Anleiheinvestoren für neu begebene Staatsschuldtitel eine höhere Verzinsung, was ebenfalls zum Anstieg der Anleiherenditen beiträgt.
Auch der Kapitalbedarf der Technologieriesen spielt eine Rolle
Der Ausbau von KI (künstlicher Intelligenz) erfordert massive Investitionen in Rechenzentren und Ausrüstung wie Halbleiter. Selbst sehr große Unternehmen wie Microsoft, Amazon, Alphabet (Google) und Meta, die sogenannten KI-Hyperscaler, können ihre Ausgaben nur schwer allein aus dem freien Cashflow finanzieren und greifen daher auf die Märkte für Unternehmensanleihen zurück. Schätzungen zufolge könnten die weltweiten jährlichen KI-Investitionen im Jahr 2027 mehr als 1 Billion US-Dollar betragen. Dieser Kapitalbedarf hat Mittel von den Märkten für Staatsanleihen abgezogen und dadurch zusätzlichen Aufwärtsdruck auf die Renditen von Staatsanleihen ausgeübt.
Warum ist das wichtig?
Wenn die Renditen von Staatsanleihen steigen, erhöht sich auch die jährliche Zinslast eines Landes. Dadurch stehen weniger Mittel für wichtige Vorhaben wie Infrastrukturinvestitionen zur Verfügung. Auf technischer Ebene dient die Rendite von Staatsanleihen als Grundlage für die Berechnung des Werts künftiger Gewinne bei der Unternehmensbewertung. Steigen die Anleiherenditen, sinkt der Barwert der künftigen Gewinnströme, was theoretisch auf niedrigere Aktienbewertungen hindeutet. Die derzeitige Begeisterung für den KI-Boom hat es den Aktienmärkten bislang jedoch ermöglicht, über diese eher theoretischen Bewertungsmaßstäbe hinwegzusehen.
Unsere Einschätzung
Wie immer benötigen Anleger Vertrauen darin, dass die Fed die Inflation unter Kontrolle halten und das US-Finanzministerium hohe Defizite finanzieren kann, ohne den Anleihemarkt zu destabilisieren.
Bei Staatsanleihen bleiben wir vorsichtig, insbesondere bei längeren Laufzeiten (Anleihen mit einer längeren Rückzahlungsfrist). Inflation, geopolitische Unsicherheit und hohe Haushaltsdefizite könnten weiterhin Aufwärtsdruck auf die Renditen ausüben. Vor diesem Hintergrund bevorzugen wir globale Hochzinsanleihen und auf US-Dollar lautende Schwellenländeranleihen, da sie gegenüber Staatsanleihen eine zusätzliche Rendite bieten.
Unterdessen halten wir an unserer Präferenz für Aktien fest und setzen auf eine breite globale Ausrichtung über Industrie- und Schwellenländer hinweg. Diese Präferenz beruht auf dem starken Gewinnwachstum, das sich offenbar zunehmend auf verschiedene Sektoren und Regionen ausweitet.